Indices RADAR (Raw Assessment of Devaluation And Realignment)
 Ajouter Astyrian à vos sources
Périmètre : biens manufacturés échangeables - Monnaie de référence : euro
Indicateur de compétitivité économique et de distorsion des prix par la devise. Mesure le niveau de pression concurrentielle subi par les producteurs européens, en Europe comme à l'international. L'indice est adaptable au dollar en prenant les États-Unis comme zone de référence.
1 - Ce que mesure l'indice
Les indices RADAR mesurent la compétitivité-coût et la compétitivité-prix effectives à taux de change donné : quel pays produit et vend bon marché, ici et maintenant, sur le périmètre des biens échangeables, la zone euro productive servant de référence à 0 %.
Un score négatif signale que les biens du pays considéré arrivent en Europe à un prix inférieur à leur équivalent produit dans la zone euro (un avantage compétitif face aux producteurs européens). Un score positif signale l'inverse.
L'indice est agnostique quant à l'origine de l'écart. Il ne cherche pas à trancher entre gains de productivité, subventions, coût du travail, surcapacités, structure démographique, niveau de protection sociale, structure des comptes courants ou des flux financiers, niveau des taux directeurs et stratégie de change. Il constate l'ampleur du désalignement, parce que c'est cette ampleur, quelle qu'en soit la cause, qui devient à terme insoutenable pour le tissu industriel qui la subit.
Refus assumé de tout lissage. Le FMI et la Banque mondiale corrigent les écarts de prix pour les rendre comparables entre niveaux de richesse. Le RADAR s'y refuse : le prix facturé à la frontière est la seule réalité que subit l'acheteur, indépendamment de sa justification théorique. Par ailleurs, nombre de pays émergents sont désormais au moins aussi avancés technologiquement que les pays européens ; pour beaucoup d'entre eux, plus rien ne justifie une dévaluation avant tout compétitive. Il en va de même pour des économies développées comme le Japon et la Corée, dont les monnaies se sont fortement dépréciées face à l'euro depuis 2020.
2 - En quoi les RADAR divergent du FMI et du CEPII, et pourquoi ils restent pertinents
FMI/CEPII : Un fondement commun : le taux de change d'équilibre
Le FMI, avec sa méthodologie External Balance Assessment, et le CEPII, avec la base EQCHANGE, partagent un fondement commun : le taux de change d'équilibre.
Le FMI estime une norme de compte courant à partir de fondamentaux macroéconomiques, puis en déduit l'écart de change qui la rétablirait. Le CEPII estime un taux d'équilibre comportemental (BEER), tiré notamment de la productivité sectorielle relative (effet Balassa-Samuelson), de la position extérieure nette et des termes de l'échange. Dans les deux cas, la sur ou sous-évaluation se définit comme l'écart entre le change observé et ce change d'équilibre théorique.
Une divergence délibérée
Les indices RADAR ne cherchent pas à estimer un taux d'équilibre. Ils mesurent la compétitivité-coût et la compétitivité-prix effectives à un taux de change donné : qui produit et vend bon marché, ici et maintenant. C'est une grandeur observable, non un contrefactuel estimé.
| Source | Question posée | Nature de la grandeur |
|---|---|---|
| FMI - EBA | De combien le change s'écarte-t-il du niveau qui rétablirait la norme de compte courant ? | Contrefactuel estimé |
| CEPII - EQCHANGE (BEER) | De combien le change s'écarte-t-il du niveau prédit par les fondamentaux ? | Contrefactuel estimé |
| Indices RADAR | Qui produit et vend bon marché aujourd'hui, au change actuel ? | Grandeur observée |
Il en résulte que les valeurs ne sont pas directement comparables entre elles : un écart estimé par le FMI et un écart mesuré par le RADAR ne portent pas sur la même grandeur.
Pourquoi les RADAR sont plus pertinents dans le contexte actuel ?
La notion de taux d'équilibre suppose un régime coopératif. Elle postule une convergence des balances vers une norme à moyen terme. Or nous sommes entrés dans un régime de guerre commerciale et de guerre des changes, où les monnaies sont des instruments, les excédents défendus politiquement, et les chaînes de valeur relocalisées par contrainte. Dans ce régime, le taux d'équilibre perd son référent : il n'existe plus de norme vers laquelle converger.
Le socle empirique de la thèse d'équilibre s'érode. L'évaluation d'équilibre de la zone euro repose largement sur son excédent courant. Or cet excédent s'effondre depuis 2022. La question pertinente n'est plus le solde d'aujourd'hui mais sa trajectoire : à conditions inchangées, l'Europe se dirige vers un déficit structurel. Les indices RADAR captent précisément cette dégradation de compétitivité, là où les mesures d'équilibre décrivent un stock hérité.
Le paradoxe allemand
L'Allemagne est une bonne illustration de ce que le RADAR Real apporte face aux mesures d'équilibre. L'Allemagne étant encore largement exportatrice, le FMI en conclut à une sous-évaluation allemande : l'euro serait plus faible qu'un deutsche mark ne le serait. Le RADAR Real place au contraire l'Allemagne en surévaluation : ses coûts unitaires du travail et ses coûts de l'énergie ont fortement augmenté sans que la productivité compense cette hausse.
Le contraste entre pays à hauts salaires est éclairant. Il révèle que le RADAR Real ne mesure pas que le coût du travail mais bien le coût de production complet où plusieurs leviers se combinent. La Norvège et le Canada supportent des salaires élevés mais affichent un Real négatifs (−7 % par rapport à l'ancre productive européenne pour le Canada) grâce à une énergie très bon marché : l'hydroélectricité. La France, à salaires plus modérés et énergie nucléaire compétitive atteint un résultat intermédiaire (+2 %). L'Allemagne cumule les handicaps : salaires les plus élevés, énergie renchérie et productivité dans la moyenne et ressort nettement positive (+10 %). La leçon est qu'aucun pays ne gagne sur tous les leviers à la fois : la compétitivité coût naît de leur équilibre et du niveau de sa devise. Un salaire élevé peut être neutralisé par une énergie bon marché (Norvège, Canada), par une productivité forte ou encore par une devise plus faible ou par un mix de tout cela. C'est précisément cette combinaison que le RADAR Real capte, là où une mesure du seul coût du travail passerait à côté de l'essentiel.
Un quatrième levier, le plus lourd dans la structure de coût (après le niveau de la devise), complète le tableau : les matières. Elles représentent en médiane environ 40 % du coût de production. Or les matières ne sont pas un facteur indépendant : dans une filière intégrée nationalement, elles héritent des autres leviers. L'acier d'un pays porte le coût de son énergie et de son travail ; les composants qu'un constructeur achète localement portent la productivité de ses fournisseurs. Un avantage sur l'énergie ou la productivité se propage ainsi à l'aval par cascade, via le prix des matières. C'est précisément ce que capte le RADAR Real de filière intégrée : la compétitivité coût d'un pays ne tient pas seulement à ses salaires, à son énergie ou à sa productivité, mais aussi à la façon dont ces avantages se diffusent dans toute la chaîne de valeur qu'il maîtrise et à son niveau d'intégration. Un pays qui produit son acier et ses composants bon marché offre à son industrie aval des matières bon marché. Un cercle vertueux que la régionalisation des chaînes rend de plus en plus déterminant.
Ces deux lectures (celle du FMI et celle de l'indice RADAR) ne portent pas sur le même objet et c'est ce qui fait la valeur de notre indice. Les approches du FMI déduisent la « juste » valeur d'une monnaie de la balance commerciale : un pays qui exporte plus qu'il n'importe devrait voir sa monnaie s'apprécier. Mais cet excédent est un héritage. La photographie d'une compétitivité accumulée dans le passé, que le change n'a pas encore corrigée. Il dit d'où vient l'Allemagne, non où elle va.
Le RADAR Real, lui, capte la dynamique en cours. Il mesure le coût de production d'aujourd'hui, celui qui fera les excédents ou les déficits de demain. Et ce qu'il révèle est un retournement : sous-investissement prolongé, coûts devenus non compétitifs, tandis que des concurrents remontent la chaîne de valeur. La Chine d'abord, mais aussi le Maroc, le Vietnam ou l'Inde gagnent en qualité et en savoir-faire tout en conservant des coûts comprimés par des monnaies dévaluées, sans oublier des économies avancées comme le Japon et la Corée qui bénéficient de monnaies artificiellement basses pour maintenir ou gagner des parts de marché. À mesure que le différentiel de gamme et de savoir-faire qui protégeait les pays avancés s'estompe (c'est le cas de la Chine notamment), c'est le prix, donc le coût de production d'aujourd'hui, qui fera les excédents de demain.
C'est en cela que le RADAR Real constitue, à notre sens, un meilleur indicateur de sur ou sous-évaluation que les approches d'équilibre : il ne décrit pas l'excédent d'hier, mais la position de demain. Là où le FMI et le CEPII mesurent un stock hérité, le RADAR Real mesure le flux et sa direction et dans un régime de guerre commerciale et de guerre des changes, où les avantages qualitatifs s'érodent vite, c'est la direction qui compte.
3 - Les six lectures
Une chaîne complète allant du constat au diagnostic opérationnel.
RADAR Priced - le prix affiché. Cartographie des prix pratiqués, par pays et par catégorie de produits. Répond à : quels prix ce pays pratique-t-il dans ce secteur ? Seule couche publiée en accès libre. Cet indice prolonge le rapport du Haut-commissariat au Plan en l'étendant à l'ensemble des pays industriels, au-delà du seul duel Europe-Chine. Cet indicateur constitue en effet un bon proxy des données présentées dans le rapport « L'industrie européenne face au rouleau compresseur chinois », recueillies par entretiens. Ce rapprochement paraît fondé : à l'échelle européenne, les niveaux de sous-évaluation par secteur se superposent à ceux du rapport. Le « RADAR Priced » offre par ailleurs une vue équivalente sur les autres compétiteurs de l'Europe, ainsi qu'entre pays européens. Une déclinaison non publique traite les écarts de prix à l'intérieur du bloc européen.
RADAR Real - le coût réel (proxy des prix de production). Répond à : à quel point ce pays pourrait-il être compétitif ? En partant du principe que la compétitivité prix d'aujourd'hui (à condition de disposer du savoir-faire) feront les excédents de demain, c'est le véritable niveau de sur ou sous-évaluation d'une devise. Le cœur des indices RADAR.
RADAR Hidden - la réserve. Écart entre le prix pratiqué et le prix atteignable : la capacité de baisse encore disponible, aujourd'hui convertie en marge ou en capacité d'investissement. Répond à : combien de compétitivité, prête à être dégainée, ce pays garde-t-il en réserve ? C'est la couche qui permet d'anticiper une guerre des prix avant qu'elle ne se déclenche ou d'identifier les meilleures implantations industrielles.
RADAR Capacity - l'outil. Filtre de capacité industrielle sectorielle. Répond à : ce pays dispose-t-il de l'appareil productif pour exploiter cette réserve, et dans quels secteurs ? Sans capacité installée, une sous-évaluation reste théorique. C'est le filtre qui transforme un diagnostic monétaire en décision opérationnelle.
RADAR Value Chain Control - maîtrise de la chaîne valeur. Position du pays dans la chaîne de valeur : contrôle-t-il les nœuds amont critiques ou seulement l'assemblage ? Calculé par filière.
RADAR Dependencies - Les dépendances. L'indice mesure, pour chaque économie (pays ou bloc), le degré de dépendance vis-à-vis de l’extérieur sur les produits critiques. A la fois du côté de l’approvisionnement (ce dont l’économie a besoin et qu’elle ne produit pas) et du côté des débouchés (ce qu’elle produit et dont l’écoulement dépend d’un client dominant). Il ne se contente pas de constater une dépendance : il la quantifie et la rattache aux pays partenaires (de qui l’on dépend pour importer, vers qui l’on dépend pour exporter).
Prix affiché → coût réel → marge disponible → capacité de production → maîtrise de la chaîne de valeur → dépendances.
Cette chaîne permet de traiter des questions que ne couvre aucune série publique : quels secteurs européens sont exposés à court terme et moyen terme, quels sont les concurrents réels de l'Europe au-delà de la Chine, quelles cibles d'implantation industrielle ou de R&D par secteur, quelle stratégie au niveau national, au niveau européen, au niveau des multinationales, quelle cartographie des risques et des opportunités sectorielles ?
Seule la couche Priced est publiée. Les autres sont accessibles sur demande dans le cadre d'une activité de conseil.
4 - Tableau de bord
RADAR Real - Dernière mise à jour : 17 octobre 2026
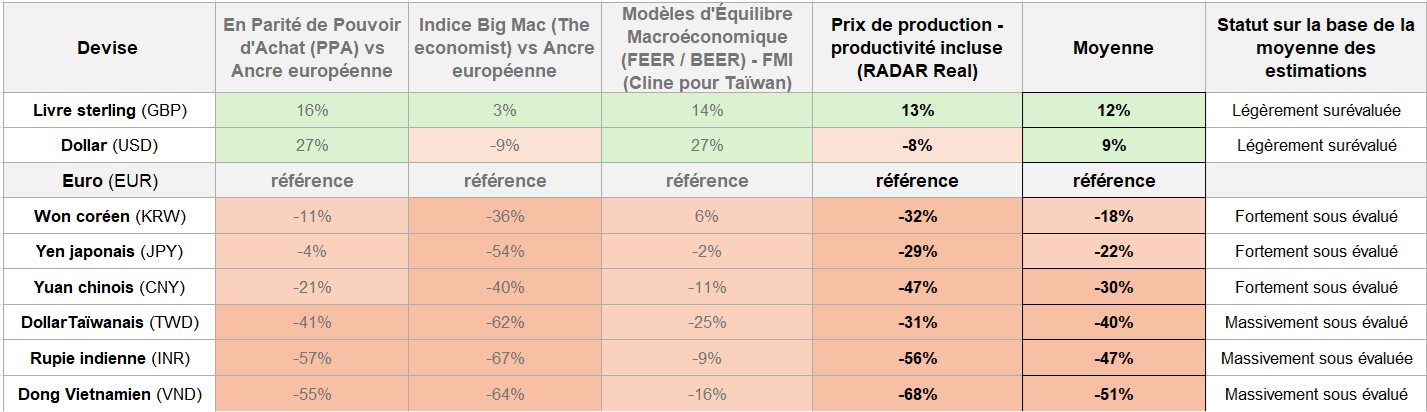
Fig : 07/10/2026 - Tableau des estimations des sur/sous évaluations des devises de pays producteurs de biens - RADAR Real (Proxy des prix de production) - Sources : Banque Mondiale, FMI, The Economist, Indices RADAR
Points notables :
- La Chine qui inonde le monde de ses produits est dévaluée de 51% d'après l'indice RADAR Real (et pas de 30% comme souvent évoqué).
- "Made with EU" : les "partenaires" coréens et japonais à qui certains souhaiteraient attribuer un label "Made in EU" produisent environ 30% moins cher que l'Europe suite à la dévaluation compétitive massive de leurs monnaies (qui s'est accélérée depuis 2020).
- Comme en 1985 avec le Japon (Accord du Plaza visant à revaloriser le Yen), le niveau de dévaluation des devises asiatiques (notamment) par rapport aux devises occidentales doit pousser à un nouvel accord du Plaza 2.0 plus large visant à revaloriser à la baisse les devises occidentales par rapport aux autres devises (notamment asiatiques).
- A court, terme, un protectionnisme assumé de la part de l'Europe (quota, droits de douanes, Made in EU strict limité aux 27) est la seule solution pour tenir face à des différentiels de prix aussi importants.
RADAR Priced - Dernière mise à jour : Sept. 2026
Monnaie de référence : Euro
Périmètre : biens manufacturés échangeables
Lecture : un score négatif (−) est un indice de sous-évaluation potentielle face à l'Euro (arme de compétitivité contre la zone EUR) ; un score positif (+) = surévaluation (frein à l'exportation vers la zone EUR). Plus la teinte est rouge, plus la devise est potentiellement dévaluée. La référence « Europe productive » est fixée à 0 %. Note importante : en réalité, le RADAR Priced s'appuie sur les prix à l'exportation déclarés. Il s'agit donc d'un indicateur pertinent mais qui masque des effets de gamme, de composition ou encore des notions de prix de transfert. Ce sont les indices RADAR Real (proxy des prix de production), non communiqués ici, qui sont en réalité les plus représentatifs du niveau de sur ou sous évaluation des devises.
| Devise | Code | Écart vs EUR (17/09/2025) | Lecture |
|---|---|---|---|
| Yuan chinois | CNY | −38 % | Sous-évaluation massive (surcapacités, déflation industrielle sur un nombre impressionnant de secteurs) |
| Roupie indienne | INR | −36 % | Sous-évaluation structurelle |
| Livre turque | TRY | −26 % | Sous-évaluation massive (hyperinflation neutralisée par la dépréciation) |
| Dirham marocain | MAD | −30 % | Sous-évaluation massive (hub nearshore Europe sur certains secteurs : auto, aéronautique, textile) |
| Won coréen | KRW | −25 % | Sous-évaluation structurelle (forte dépréciation du won depuis 2020 et notamment en 2025, toujours à -15% par rapport à 2020 malgré sa récente remontée - présence sur de nombreux secteurs : naval, électronique, acier, automobile, etc.) |
| Dong vietnamien | VND | −20 % | Sous-évaluation élevée (devise gérée, forte dépréciation 2025) |
| Réal brésilien | BRL | −20 % | Sous-évaluation élevée |
| Yen japonais | JPY | −16 % | Sous-évaluation historique (forte dépréciation du Yen avec une perte de -40% depuis 2020 malgré la remontée récente) |
| Dollar canadien | CAD | - 6 % | Légère sous-évaluation |
| Dollar américain | USD | - 4,5 % | Légère sous-évaluation, en définitive, très proche de sa valeur d'équilibre vis à vis de l'Euro sur la base du RADAR Priced. |
| Euro | EUR | référence | Référence - Europe productive |
| Livre sterling | GBP | +30 % | Surévaluation marquée, tous secteurs confondus mais tirée notamment par le haut par le secteur auto, assez uniformément tourné vers le luxe (effet de composition/marque). Cependant les prix de production - RADAR Real - y sont malgré tout élevés, confirmant une surévaluation du GBP. |
Tableau représentant le RADAR Priced agrégé par pays - données 2024 reprojetées (il existe une version par secteur d'activté, plus pertinente que la version agrégée au niveau national polluée par un effet de composition) : de nombreux pays disposent d'un capital de baisse accrue (probablement transformé à l'heure actuelle en marge additionnelle et/ou en capacité d'investissement additionnelle). Par ailleurs, il faut avoir conscience que le RADAR Priced est le fruit de valeurs déclarées (BACI), déformant à l'évidence le positionnement de certains pays (ex : cas de la Hongrie). C'est le RADAR Real qui est en définitive l'indicateur le plus pertinent et le plus représentatif des déséquilibres.
Une version par catégorie de produits est disponible sur demande.
5 - Méthodologie
Cette section est publiée afin que la couche Priced soit vérifiable et citable. Les couches Real, Hidden et Capacity reposent sur des traitements propriétaires non détaillés ici.
Périmètre : Biens manufacturés échangeables. Sont exclus : services, biens non échangeables, matières premières non transformées, produits agricoles bruts.
Sources primaires : base BACI du CEPII (2024), Producer Prices (tradingeconomics.com), OCDE
Fréquence, versions et révisions : Mise à jour du socle : à chaque nouveau millésime international disponible.
Limites connues du RADAR Priced :
- L'indice est un proxy (qui semble fiable). Il ne remplace cependant pas une observation directe des prix pratiqués, comme celle conduite par entretiens dans le rapport du Haut-commissariat au Plan.
- L'agrégation par pays masque une dispersion sectorielle importante : un pays peut être très compétitif sur un secteur et non compétitif sur un autre.
- L'indice ne traite ni les barrières non tarifaires, ni les coûts logistiques, ni les droits de douane, ni les délais, qui modifient le prix rendu final.
- Il n'intègre ni la qualité ni la position de gamme, qui peuvent compenser tout ou partie d'un écart de prix (même si avec la montée en gamme de nombreux pays, le critère déterminant pour identifier les futurs gagnants devient le prix). Cependant, des mécanismes ont été mis en place pour limiter l'effet des positions de gamme.
- Il faut avoir conscience que le RADAR Priced est le fruit de valeurs déclarées (BACI), déformant à l'évidence le positionnement de certains pays (prix de transfert, marges conservées). C'est le RADAR Real qui est en définitive l'indicateur le plus pertinent et le plus représentatif des déséquilibres sur les devises.
- La reprojection des données de 2024 à 2025 introduit une incertitude.
6 - Origine
Le rapport « L'industrie européenne face au rouleau compresseur chinois », publié par le Haut-commissariat au Plan en février 2026, a établi que les produits chinois étaient en moyenne 30% à 40 % moins chers que leurs équivalents produits en Europe (parfois plus). Ce constat a profondément modifié la perception européenne de la concurrence chinoise.
Il repose cependant sur des entretiens menés auprès d'un large panel d'industriels : une méthode robuste mais coûteuse, difficilement reproductible, et donc difficilement suivie dans le temps. Un constat marquant mais non réplicable ne peut pas être actualisé.
L'indice RADAR Priced fournit un proxy reproductible de cette mesure, étendu à l'ensemble des pays industriels et actualisable à intervalles réguliers.
7 - Foire aux questions (FAQ)
Que sont les indices RADAR ? Une série d'indices mesurant la sur et sous-évaluation des grandes devises face à l'euro, du point de vue d'un acheteur ou d'un industriel européen. La couche publiée, RADAR Priced, compare les prix réels déclarés des biens manufacturés à la frontière.
En quoi diffère-t-il des mesures du FMI et du CEPII ? Le FMI et le CEPII estiment un taux de change d'équilibre (un contrefactuel) et en déduisent un écart. Les indices RADAR mesurent la compétitivité effective au change observé, une grandeur observable. Voir les sections 2 et 4 pour le raisonnement complet et les raisons pour lesquelles cette approche paraît plus adaptée à un régime de guerre commerciale et de guerre des changes (notamment l'indicateur RADAR Real).
Pourquoi refuser tout lissage ? Parce que le lissage répond à une question de justification économique, et le RADAR à une question de pression concurrentielle. Un site de production européen affronte un prix, pas une justification.
Quelles devises sont couvertes ? Une vingtaine, correspondant aux économies significatives pour la production industrielle mondiale (en Asie, en Europe, en Amérique du Nord ainsi que le Brésil). La référence est l'euro ; une déclinaison prenant le dollar comme référence est réalisable.
De quand datent les chiffres ? Le socle repose sur le dernier millésime international disponible (pour l'essentiel 2024); les valeurs affichées sont reprojetées à une date plus récente et signalées comme estimations. Les dates exactes figurent en tête du tableau de bord.
L'auteur défend-il une position de politique économique ? Oui. Dans le prolongement du rapport du Haut-Commissariat au Plan, l'auteur propose une dévaluation compétitive des devises occidentales (dont l'Euro) vis à vis des devises sous-évaluées (notamment les devises asiatiques et le Yuan en particulier) dans le cadre d'un accord du Plaza 2.0. L'explication est détaillée dans les paragraphes 2 et 4. Cependant, cette position de politique économique n'intervient pas dans la construction des indices, lesquels s'appuient sur des données objectives.
Peut-on citer l'indice dans une publication ou un travail académique ? Oui. Voir les conditions ci-dessous.
8 - Citations
L'utilisation et la reproduction des données sont autorisées sous réserve de mentionner la source sous la forme (dont lien vers la page actuelle) :
Source : Indices RADAR Index - https://astyrian.fr/astyrian-radar-indice-de-sur-sous-evaluation-des-devises/
Les données du tableau de bord sont disponibles en format exploitable sur demande.
L'indice est conçu pour être cité par les décideurs économiques et politiques, les journalistes, les chercheurs et les analystes macro.
9 - Accès aux couches non publiées et accompagnement
Les couches RADAR Real, RADAR Hidden et RADAR Capacity, les déclinaisons sectorielles et la version intra-européenne du RADAR Priced sont accessibles sur demande.
Le cabinet accompagne par ailleurs les entreprises industrielles dans l'adaptation de leur stratégie aux écarts de compétitivité mis en évidence par les indices, en intégrant les contraintes géopolitiques (de plus en plus déterminantes) dans les arbitrages de localisation, de sourcing et d'investissement.
Journalistes, chercheurs, directions générales, institutions : nous contacter.
Mentions
Les indices RADAR sont des indicateurs d'analyse macroéconomiques fournis à titre informatif. Il ne constitue ni un conseil en investissement, ni une recommandation d'achat ou de vente d'instruments financiers ou de devises. Le cabinet ne saurait être tenu responsable des décisions prises sur la base de cet indice.
Indices RADAR Index © 2026 — Indice indépendant de souveraineté économique.